


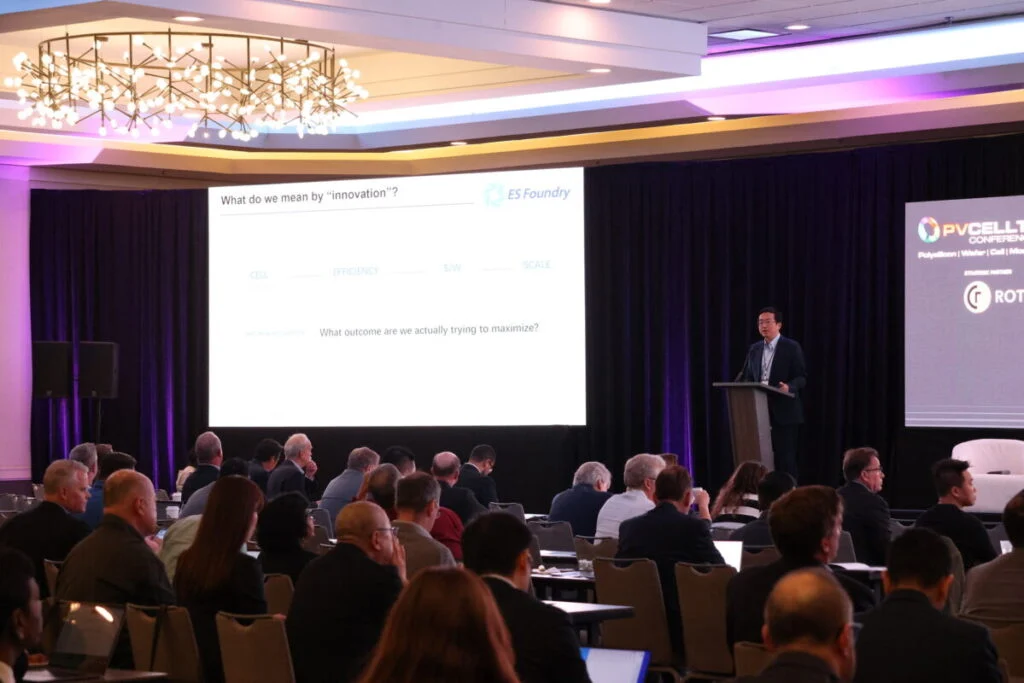
متخصصانی از گوشهوکنار صنعت خورشیدی (خورشیدی) — از تولیدکنندگان بزرگ تا کارشناسان حقوقی — این هفته در سان فرانسیسکو (San Francisco) گرد هم آمدند تا روند فعلی و چشمانداز آتی تولید خورشیدی در ایالات متحده را بررسی کنند.
در روز نخست، بررسیها بر روی چارچوبهای مقرراتی متمرکز بود، بهویژه تعرفههای پلیسیلیکون تحت Section 232، امکان تمدید مفاد Section 45X و همچنین اعتبار مالیاتی سرمایهگذاری (ITC) برای توسعهدهندگان پروژه و تولیدکنندگان برق مستقل (IPP).
نکتهٔ برجستهٔ دیگری که از این گردهمایی بیرون آمد، چالش پایدار تأمین نیروی کار ماهر بود و نقطهٔ کانونی نوظهور بخش: تولید برق خورشیدی از فضا.
تمرکز مقرراتی: مکانیسمهای Section 232 و 45X
مسائل مقرراتی بیتردید در کانون دستورکار کنفرانس قرار داشت، بهویژه در ارتباط با Section 232 و احتمال تمدید مشوقهای مالیاتی تولید از طریق Section 45X و ITC.
در مورد Section 232 هنوز ابهاماتی دربارهٔ وضعیت پس از 4 دسامبر 2026 وجود دارد؛ با این حال، دولت فعلی آمریکا پیش از این اقداماتی را برای محدود کردن سوءاستفاده از خلأهای قانونی اجرایی کرده است، مانند مقررات مقابله با احتکار که در ماه گذشته وضع شد.
دولت فعلی قصد دارد با اجرای سختگیرانه سیاستها بهطور جدی با کسانی که بخواهند این محدودیتها را دور بزنند یا نادیده بگیرند برخورد کند، به گفتهٔ مصطفی رمضان (Moustafa Ramadan)، رئیس پژوهش پیوی تک ریسرچ (خورشیدی Tech Research). اشاره شد که تلاش برای واردات اقلام نیمهتمام مانند ویفر آبی (blue wafer) بیثمر خواهد بود، زیرا مقامات در حال رصد دقیق کل زنجیرهٔ تأمین خورشیدی هستند. گزارشها حاکی از آن است که تعداد زیادی از واردکنندگان قبلاً از وارد کردن کالاهای خورشیدی پیش از ضربالاجل 4 دسامبر منع شدهاند.
با این وجود، چشمانداز تعرفهها ثابت نیست و انتظار میرود در کوتاهمدت بازنگریهایی صورت گیرد تا به تولیدکنندگان خورشیدی زمان بیشتری برای انتقال تولید سلول و فعالیتهای بالادستی به خاک داخلی داده شود.
در خصوص تمدید اعتبارات مالیاتی تولید، اجماع گستردهای برای ادامهٔ این حمایتها وجود دارد و خوشبینی محتاطانهای نسبت به احتمال بازنگری در ضربالاجل انقضا مطرح است. افزون بر این، مرتبط با Section 232، اجبار وجود دارد تا اطمینان حاصل شود سایر بخشهای زنجیرهٔ تأمین از حمایت مالی کافی برای ایجاد توان تولید داخلی برخوردار شوند.
تا کنون تلاشهای تولید داخل عمدتاً بر سلولها و پنلها متمرکز بوده، اما حمایت بیشتری برای سایر عناصر زنجیرهٔ تأمین لازم است؛ از جمله مواد مانند خمیر نقره، لایههای کپسولهکننده و شیشهٔ پنل که در آمریکا محدود است تا تولیدکنندگان منابع لازم برای گسترش عملیات خود را داشته باشند.
یک نکته مسلم است: محیط مقرراتی و تعرفهای حاکم بر محصولات خورشیدی در حال تغییر مستمر است. برای نمونه، توجه اکنون معطوف به تعرفههای Section 301 بر دستگاههای خاص ساخت سلول است که فعلاً تا 9 نوامبر از عوارض معاف هستند. این معافیت قرار است منقضی شود و احتمالاً نیاز به تمدید دارد؛ اقدامی که دفتر نماینده تجاری ایالات متحده (USTR) قبلاً انجام داده است.
حفظ و ارتقای مهارت نیروی کار
نقطهٔ بحث برجسته در طول هر دو روز پیوی سلتِک آمریکا (خورشیدی CellTech USA) که تولیدکنندگان خورشیدی در سراسر زنجیرهٔ ارزش را تحت تأثیر قرار میدهد، تلاش برای جذب و نگهداری نیروی انسانی بسیار واجد شرایط بوده است.
تولیدکنندگان خورشیدی در جذب و نگهداری نیروی کار ماهر با مشکل مواجهاند، عمدتاً بهخاطر کمبود تخصصهای بهروز در تولید سلول خورشیدی. وضعیت با این واقعیت پیچیده میشود که آمریکا تولید سلول خورشیدی را در 2024 از سر گرفت، پس از پنج سال وقفه از دورهٔ قبلی تولید سلول داخل، و بنابراین نیروی کار دارای دانش مرتبط نسبتاً اندک است.
با این حال، خوشههای تولیدی، بهویژه در تگزاس، جایی که شرکتهای متعددی کارخانهٔ تولید پنل ساخته یا در حال ساخت دارند، پتانسیل ایجاد محیطی را دارند که استخدام را تسهیل کند. این اکوسیستم میتواند یافتن نیرویی با آموزش یا تجربهٔ عملی در تولید خورشیدی را سادهتر سازد.
در یک پنل تخصصی دربارهٔ موانع ایجاد زنجیرهٔ تأمین قوی داخلی، ماروین یانگ (Marvin Yang)، مدیر فروش و توسعهٔ کسبوکار در ایمپریال استار (Imperial Star)، تولیدکنندهٔ مستقر در تگزاس، تأکید کرد که «توسعهٔ نیروی انسانی از همان ابتدا» برای تأمین نیروی کار توانمند ضروری است.
یانگ در گفتگو با پیوی تک گفت دربارهٔ کارخانهٔ تولید پنل شرکت در تومبال، تگزاس (Tomball, Texas): «ما با پرورش پیشهنگام استعدادها انتظار رشد داریم. در فاز 1 تومبال، ما برای موقعیتهای حیاتی در مهندسی، کیفیت و بهرهبرداری، 20٪ نیروی اضافی جذب و آموزش دادیم.»
«این افراد در کارخانهٔ کنونی مهارتهای عملی کسب میکنند تا وقتی فازهای 2 و 3 تولید را آغاز کنند، در نقشهای رهبری قرار بگیرند. این استراتژی تضمین میکند تیمی باتجربه پیش از شروع خطوط جدید آماده باشد و افزایش زرفیت به 5 گیگاوات تا 2027 بهنرمی انجام شود.»
خورشیدی فضایی: از خیال تا واقعیت؟
نکتهٔ مهم دیگری که از جلسههای امسال بیرون آمد، متمرکز بر خورشیدی فضایی بود. این حوزهٔ نوظهور ممکن است راههای جدیدی برای فناوری سلول خورشیدی باز کند، چون تقاضا در سالهای آتی با پرتاب صدها ماهواره انتظار میرود افزایش یابد.
در حالی که سال گذشته گفتگوها عمدتاً حول پروسکایت میگشت، امسال کنفرانس توجه قابلتوجهی به خورشیدی فضایی معطوف داشت. روز دوم رویداد حتی با نشستی آغاز شد که بررسی میکرد چگونه خورشیدی فضایی موج بعدی نوآوری در خورشیدی را پیش میبرد.
اگرچه تاریخی سلولهای خورشیدی آرسنید گالیوم (گالیم آرسناید) بوده است، سلولهای سیلیکونی دوباره در حال کسب توجه هستند. پِرک (PERC)، تاپکان (TOPCon) و HJT بهعنوان گزینههای محبوبتر ظاهر شدهاند بهخاطر محدودیت در عرضهٔ آرسنید گالیم و توان تولیدی که قادر به پاسخگویی کامل به نیاز بازار نیست. در میان این گروه، هتروژانکسیون نوعـp (P-HJT) ظاهراً مزیتی دارد و اخیراً از طریق نخستین آزمایش مداری پنلهای P-HJT ساختهشده توسط برترین عرضهکنندهٔ چینی JA (JA) در یک ماهوارهٔ چینی نشان داده شد که موفقیتآمیز بوده است.
پروسکایت نیز گزینهٔ قابلتأملی برای سلولهای خورشیدی فضایی ارائه میدهد. خلأ فضایی میتواند برخی از مسائل دوام که این فناوری روی زمین با آن مواجه است را مرتفع کند، و طول عمر عملیاتی مورد نیاز برای پروژههای خورشیدی فضایی — کمتر از ده سال — بهمراتب کوتاهتر از 25–30 سال مورد انتظار برای تأسیسات نیروگاهی زمینی است.
با وجود اشتیاق فزاینده نسبت به خورشیدی فضایی، از جمله بحثها دربارهٔ اینکه هایپرسکیلرها ممکن است مراکز دادهٔ فضایی را مدنظر قرار دهند، بازار این بخش انتظار میرود کوچک باقی بماند. این بازار در مقیاس بسیار متفاوتی نسبت به صدها گیگاواتی است که سالانه روی زمین نصب میشود. تقاضای برآوردشده برای سلولهای خورشیدی فضایی در سالهای آتی بیش از 100 مگاوات برآورد میشود که هنوز بسیار کمتر از سطح گیگاواتی است.
نکته برای بازار ایران
بازار ایران نیز در مسیر رشد برق خورشیدی است اما با موانعی مانند کمبود مواد اولیه و نیاز به توسعه نیروی انسانی ماهر روبروست. تقویت تولید داخلی پنل خورشیدی و سیاستهای حمایتی میتواند سرعت توسعه را افزایش دهد.
